
“글로벌 완성차 20개사 영업이익 2년 새 70% 감소”
 기사입력2026.09.30 14:12
전동화·중국 공세·통상 환경 변화에 수익구조 흔들
글로벌 완성차 업계가 판매 성장 둔화와 수익성 악화라는 이중 부담에 직면했다. 전동화 전환 투자와 소프트웨어(SW) 개발 비용 증가, 중국 업체들의 공급 확대, 보호무역 강화 등이 복합적으로 작용하면서 과거와 같은 높은 수익성을 유지하기 어려워졌다는 분석이 나왔다.
한국자동차연구원 김한솔 책임연구원은 30일 발표한 산업분석 보고서에서 최근 글로벌 자동차 업계의 수익성 저하가 구조적 성격을 띠고 있다고 진단했다.
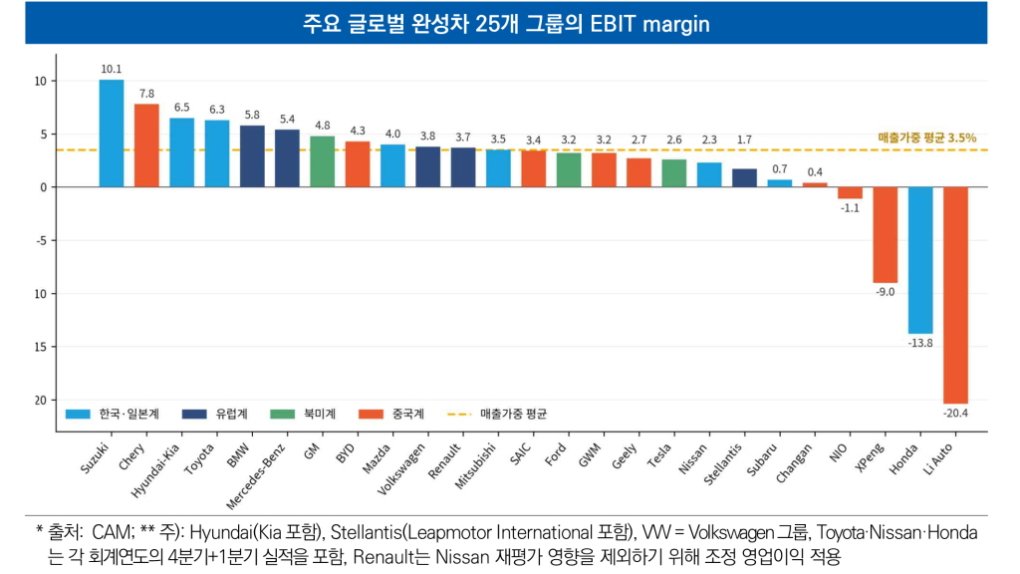
보고서에 따르면 글로벌 주요 완성차 20개사의 합산 영업이익은 2023년 1,960억달러를 기록한 이후 감소세로 전환했다. 2025년에는 590억달러까지 줄어들며 전년 대비 62.9% 감소했다. 영업이익률도 2023년 7.9%에서 2025년 2.3%로 하락했다.
전동화 투자·중국 경쟁 심화
보고서는 수익성 악화의 배경으로 전동화 전환 과정에서 발생하는 복수 파워트레인 운영 부담을 꼽았다.
전기차(BEV) 전환이 예상보다 완만하게 진행되면서 완성차 업체들은 내연기관차(ICE)와 하이브리드차(HEV), 전기차 생산 체계를 동시에 유지해야 하는 상황에 놓였다. 이 과정에서 플랫폼 개발과 생산설비 투자 비용이 지속적으로 발생하고 있다.
또한 자율주행과 소프트웨어 중심 차량(SDV), 인공지능(AI) 분야 투자도 확대되고 있다. 하지만 관련 기술의 수익화 속도가 기대에 미치지 못하면서 비용 부담은 늘고 수익 창출은 지연되는 상황이라는 분석이다.
여기에 중국 업체들의 해외 시장 확대도 글로벌 경쟁을 심화시키고 있다. 중국 완성차 기업들은 낮은 수익성을 감수하면서도 생산량을 늘리고 있으며, 유럽 시장 점유율도 빠르게 확대하고 있다.
판매 증가만으로는 수익성 회복 어려워
보고서는 향후 완성차 기업들의 경쟁력은 판매량 확대보다 생산 유연성과 투자 효율성에 의해 결정될 가능성이 높다고 전망했다.
특히 지역별 전동화 속도 차이에 대응하기 위해 내연기관차와 하이브리드차, 전기차를 하나의 공장에서 생산할 수 있는 멀티 파워트레인 생산 체계 구축이 중요하다고 분석했다.
또한 SDV와 AI 등 미래 기술 투자 과정에서는 공동 개발과 표준화 전략을 통해 중복 투자를 줄이고, 핵심 역량이 필요한 분야에 자원을 집중할 필요가 있다고 제언했다.
보고서는 향후 자동차 산업의 과제는 단순한 판매 확대가 아니라 기존 사업의 수익성을 유지하면서 미래 투자 성과를 실제 판매와 이익으로 연결하는 실행력 확보라고 평가했다.
댓글
관련 뉴스

한자연, 국내 첫 저속 자율주행 공인시험기관 지정
한국자동차연구원이 저속 자율주행 차량을 대상으로 한 국가 공인 시험 체계를 국내에서 처음 구축했다. 국제표준 ISO 22737을 기반으로 한국인정기구(KOLAS)의 인정 범위를 확대하면서 자율주행 셔틀버스와 라스트마일 모빌리티 분야의 성능과 안전성을 공인된 방식으로 검증할 수 있게 됐다. 연구원은 실제 도로 환경을 반영한 시험 시나리오를 통해 자율주행 시스템의 인지·판단·제어 기능을 평가할 계획이다. 이번 지정으로 국내 기업들은 국제적으로 통용되는 시험성적서를 확보할 수 있어 해외 시장 진출 과정에서 인증 부담을 줄일 수 있을 것으로 기대된다.
2026.03.16by 배종인 기자
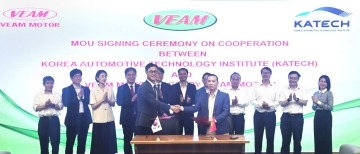
한자연, 베트남 VEAM MOTOR와 제조기술 협력…스마트팩토리·인력개발 추진
한국자동차연구원이 베트남 국영기업 VEAM MOTOR와 자동차 제조·생산 기술 협력에 나선다. 양측은 베트남 하노이에서 업무협약을 체결하고 자동차 생산기술 개선, 스마트팩토리 전환, 기술 교육과 인력 개발, 상용·특수 목적 차량 분야 사업 발굴 등에서 협력을 추진하기로 했다. 이번 협력은 베트남의 산업정책과 맞물려 현지 제조 역량 고도화와 디지털 전환 대응을 겨냥한 것으로 풀이된다. 한자연은 이를 계기로 국내 기업의 베트남 협력 기회 확대에도 연결될 수 있을 것으로 보고 있다.
2026.03.25by 명세환 기자
BYD 약세, 중국 자동차 시장 구조 변화…기술 경쟁·재편 가속
한국자동차연구원(KATECH)이 발표한 산업분석 보고서에 따르면, BYD의 중국 승용차 판매는 2024년 말을 기점으로 성장세가 멈췄고, 2026년 1∼2월에는 판매량과 시장 점유율이 모두 큰 폭으로 감소했다.
2026.03.27by 배종인 기자
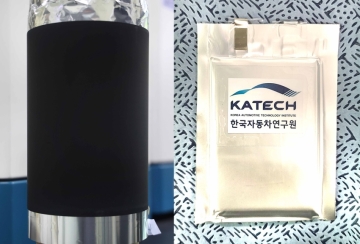
한자연, LMFP·나트륨전지 전극 기술 JR에너지솔루션에 이전
한국자동차연구원이 LMFP와 나트륨전지 전극 기술 2건을 JR에너지솔루션에 이전했다. 이번 기술은 LMFP 배터리의 망간 용출 문제와 나트륨전지의 초기 용량 손실 문제를 줄이는 데 초점을 맞췄다. 기존 전극 제조 공정에 적용할 수 있어 추가 설비 투자 부담을 낮춘 점이 특징이다.
2026.05.27by 배종인 기자
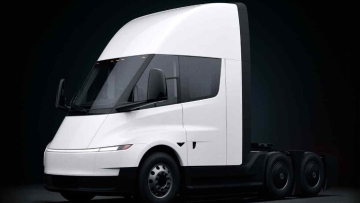
테슬라 세미 양산 본격화…대형 트럭 전동화 전환 신호
한국자동차연구원이 최근 발표한 ‘(산업분석 Vol.167) 대형 트럭 전동화의 서막을 여는 Semi’라는 보고서에 따르면 테슬라가 대형 전기 트럭 ‘세미(Semi)’ 양산에 돌입하면서 상용차 전동화 전환이 본격화될 조짐을 보이고 있다.
2026.06.08by 배종인 기자